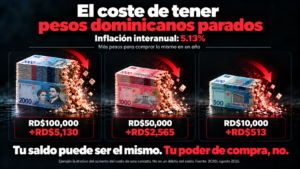


En El costo de tener pesos parados vimos cómo la inflación en República Dominicana afecta al dinero que no produce nada. Allí calculamos que RD$100,000 guardados durante un año con una inflación de 5.13% equivalen a unos RD$95,120 de poder adquisitivo.
La pregunta natural es la siguiente: ¿qué puede hacer una persona en República Dominicana con sus pesos para intentar protegerse de la inflación?
No hay una respuesta única, y este artículo no te dirá qué comprar. Lo que sí podemos hacer es comparar, con números sencillos, qué cambia y qué riesgo asumes en cada alternativa.
Cinco palabras que conviene no mezclar
- Inflación: el aumento general de los precios dentro del país. Se mide con el Índice de Precios al Consumidor (IPC) que publica el Banco Central.
- Devaluación o depreciación del peso: que hagan falta más pesos para comprar un dólar. Es otra cosa: los precios pueden subir aunque la tasa de cambio no se mueva, y la tasa puede moverse aunque la inflación sea baja.
- Rendimiento nominal: lo que te paga un instrumento en pesos. Un 6% anual sobre RD$100,000 son RD$6,000.
- Rendimiento real: lo que ganas después de descontar la inflación. Se calcula así: (1 + rendimiento neto) ÷ (1 + inflación) − 1.
- Apreciación o depreciación de un activo: que su precio suba o baje. Aplica al dólar medido en pesos, a una propiedad o a Bitcoin.
Datos y supuestos del ejercicio
- Dato: según el Banco Central de la República Dominicana, la inflación interanual a agosto de 2026 fue de 5.13%.
- Dato: la ley dominicana establece que a los intereses pagados a personas físicas residentes se les retiene el 10% del impuesto sobre la renta (artículo 306 bis del Código Tributario, publicado por la DGII).
- Supuesto: que la inflación de los próximos doce meses sea también de 5.13%. Puede ser mayor o menor.
- Supuesto: una tasa de interés de 6% anual. Es un número redondo para el ejemplo, no una tasa ofrecida por ningún banco ni un promedio del sistema financiero.
- Supuesto: una tasa de cambio de RD$60 por dólar. Es un número redondo para el ejemplo, no la tasa actual ni un promedio de 2026.
- Supuesto: dos precios posibles para Bitcoin al cabo del año, uno más alto y otro más bajo. No son una proyección.
El mismo RD$100,000 en cuatro escenarios
A) Guardados sin rendimiento
Tienes RD$100,000 en efectivo o en una cuenta que no paga intereses.
- Resultado: dentro de un año seguirás teniendo RD$100,000, pero su poder adquisitivo será de unos RD$95,120.33 (100,000 ÷ 1.0513), es decir, 4.88% menos.
- Lectura: la pérdida no se ve en el balance; se ve en lo que puedes comprar.
Tener pesos disponibles no es un error: el dinero del mes y de emergencias tiene que estar a mano. El problema es el ahorro de largo plazo que se queda parado sin que nadie lo haya decidido.
B) En un instrumento que rinde 6% (ejemplo hipotético)
Supongamos un certificado financiero o una cuenta que paga 6% anual. Recuerda: este 6% es un supuesto. Las tasas cambian según la entidad, el monto y el plazo, y se consultan directamente con cada entidad regulada.
- Resultado antes de impuestos: RD$106,000 nominales, equivalentes a unos RD$100,827.55 de poder adquisitivo (rendimiento real de 0.83%).
- Resultado después de la retención de 10%: los intereses bajan de RD$6,000 a RD$5,400. El total es RD$105,400, equivalente a unos RD$100,256.82 de hoy (rendimiento real de 0.26%).
- Lectura: un rendimiento que parece bueno puede quedar casi en cero después de la inflación y los impuestos. Si la tasa neta fuera menor que la inflación, el rendimiento real sería negativo aunque el balance crezca.
C) Convertidos a dólares: ¿pesos dominicanos o dólares?
Con el supuesto de RD$60 por dólar, tus RD$100,000 se convierten en unos US$1,666.67.
- Resultado si el dólar sube a RD$63: tus dólares valdrían RD$105,000, equivalentes a unos RD$99,876.34 de hoy (−0.12% real).
- Resultado si el dólar baja a RD$57: valdrían RD$95,000, equivalentes a unos RD$90,364.31 de hoy (−9.64% real).
Lectura:
- El riesgo cambiario va en las dos direcciones. La tasa de cambio no solo sube; también puede bajar.
- Tener dólares no genera rendimiento por sí mismo. Si los guardas en efectivo, no producen nada.
- El dólar también tiene inflación. Los precios en Estados Unidos también suben, así que proteger el valor en dólares no es lo mismo que proteger lo que compras aquí.
- Cambiar cuesta. Hay una diferencia entre la tasa de compra y la de venta cada vez que cambias.
Tener parte del ahorro en dólares puede tener sentido, por ejemplo, para quien paga estudios, viajes o deudas en esa moneda. Pero no es una protección automática contra la inflación.
D) Convertidos a Bitcoin
Si usas los RD$100,000 para comprar Bitcoin, recibes una cantidad de BTC. La cantidad de BTC que mantienes no cambia por las fluctuaciones del mercado; lo que cambia, y a veces mucho, es su valor medido en pesos o dólares.
- Resultado si al cabo del año tu Bitcoin vale RD$120,000: su poder adquisitivo sería de unos RD$114,144.39 (+14.14% real).
- Resultado si vale RD$80,000: su poder adquisitivo sería de unos RD$76,096.26 (−23.90% real).
Lectura: los dos precios son supuestos, no una proyección, y el resultado real podría ser mejor o mucho peor que ambos. Históricamente, Bitcoin ha tenido períodos largos de subida y también caídas de más de la mitad de su precio en varios ciclos. Ese pasado sirve para entender su volatilidad, no para predecir lo que hará. Quien necesite ese dinero en pocos meses puede verse obligado a vender en el peor momento.
Tabla comparativa
| Alternativa | Qué puede cambiar | Principal ventaja | Principal riesgo | ¿Protege automáticamente contra la inflación? |
|---|---|---|---|---|
| Efectivo o dinero parado | Lo que puede comprar | Disponible al instante | Pierde poder adquisitivo con la inflación | No |
| Cuenta de ahorro | Suma intereses, normalmente bajos | Liquidez con algo de rendimiento | Rendimiento real negativo si la tasa neta es menor que la inflación | No; depende de la tasa neta |
| Certificado financiero | Tasa pactada por un plazo | Rendimiento conocido de antemano | Dinero comprometido hasta el vencimiento | No; solo si la tasa neta supera la inflación |
| Dólares | Su valor en pesos | Diversifica la moneda | Riesgo cambiario en ambas direcciones; no rinde por sí mismo | No |
| Activos productivos | Su valor y los ingresos que generan | Pueden generar ingresos con el tiempo | Riesgo de mercado o del negocio, menor liquidez | No automáticamente |
| Bitcoin | Su precio; la cantidad de BTC no cambia | Oferta predecible, con un máximo de 21 millones | Alta volatilidad y riesgo de custodia | No automáticamente: la emisión es predecible, pero el poder adquisitivo lo decide el mercado |
Bitcoin e inflación: escasez monetaria no es estabilidad de precio
Bitcoin tiene una diferencia importante frente al peso dominicano y al dólar: su emisión futura está definida por el protocolo. Cada nuevo bloque crea una cantidad fija de bitcoins (el subsidio), y esa cantidad se reduce a la mitad cada 210,000 bloques, aproximadamente cada cuatro años. Es lo que se conoce como halving. Por eso la oferta total no superará los 21 millones de BTC.
Eso significa que nadie puede decidir emitir más bitcoins de los previstos. Es una propiedad monetaria real, y es la razón por la que muchas personas en República Dominicana y en el mundo estudian la idea de ahorrar en Bitcoin a largo plazo.
Pero hay que separar dos cosas:
Escasez monetaria ≠ estabilidad de precio.
Que la oferta sea predecible no quiere decir que el precio lo sea. El precio de Bitcoin depende de cuántas personas quieren tenerlo y a qué precio, y esa demanda puede cambiar rápido. Bitcoin no garantiza conservar tu poder adquisitivo: puede subir mucho en un año y caer mucho en el siguiente.
Además, tener Bitcoin trae responsabilidades que no existen con una cuenta bancaria: guardar bien las claves, elegir una billetera adecuada y evitar estafas. Si estás empezando, revisa nuestra guía básica y qué wallet usar en República Dominicana.
No necesitas elegir una sola cosa
Una de las ideas más útiles es que no todo tu dinero tiene que cumplir la misma función:
- Liquidez: el dinero de los gastos del mes y el fondo de emergencia. Aquí importa más tenerlo disponible que el rendimiento. Para muchas personas resulta práctico mantener esa liquidez en la moneda en la que pagan sus gastos cotidianos.
- Ahorro de corto plazo: dinero que vas a usar en uno o dos años (una inicial, unos estudios, un viaje). Aquí suele importar más no perder valor nominal que buscar grandes ganancias.
- Ahorro de largo plazo: dinero que no necesitas tocar en muchos años. Aquí cada persona evalúa cuánto riesgo y cuánta volatilidad puede soportar. Es donde algunas personas consideran activos como Bitcoin, en una proporción que no ponga en riesgo su tranquilidad.
Ahorrar en pesos dominicanos para el día a día y considerar otros activos para el largo plazo no es una contradicción. Son herramientas distintas para objetivos distintos.
Preguntas antes de decidir
Antes de mover tus ahorros, estas preguntas pueden ayudarte:
- ¿Cuándo voy a necesitar este dinero?
- ¿Tengo un fondo de emergencia separado?
- ¿Cuál es el rendimiento real de esta opción, después de inflación, impuestos y comisiones?
- ¿Qué pasa si esta opción pierde 20%, 30% o 50% en el corto plazo? ¿Podría esperar?
- ¿Entiendo cómo funciona y cómo se guarda lo que estoy comprando?
- ¿La entidad o plataforma que voy a usar está regulada o tiene buena reputación?
Para cerrar
La inflación no desaparece por guardar el dinero debajo del colchón ni por cambiarlo de moneda. Cada alternativa cambia el tipo de riesgo: el efectivo pierde poder adquisitivo poco a poco, los instrumentos bancarios dependen de que su tasa neta supere la inflación, el dólar depende de la tasa de cambio y Bitcoin depende de un mercado que puede ser muy volátil.
La pregunta no es solamente cuánto dinero tienes. También importa en qué unidad lo estás midiendo, cuánto produce mientras lo conservas y qué podrá comprar en el futuro.
Si quieres entender Bitcoin con calma, sin presiones y con alguien que te acompañe, visita Aprende acompañado.
Nota: los ejemplos de este artículo son educativos. Las tasas, precios y tipos de cambio usados son supuestos ilustrativos. Nada de lo aquí escrito constituye asesoría financiera, fiscal ni de inversión.
Fuentes
- Banco Central de la República Dominicana: variación del IPC en agosto 2026.
- DGII: Código Tributario, Título II, artículo 306 bis.
- Bitcoin.org, preguntas frecuentes.
- Bitcoin Developer Reference, block chain.